Article de Julien Ricciarelli-Bonnal
16 novembre 2026
L’essentiel
OpenAI a lancé ChatGPT Wallet le 13 novembre 2026 pour permettre à ses agents de régler des achats sans accéder aux véritables données bancaires des utilisateurs. Le service démarre progressivement aux États-Unis, dans Dots, auprès de certains abonnés Pro. Chaque transaction exige encore une autorisation biométrique, et le commerçant reste responsable de la vente. La nouveauté ne concerne donc pas seulement la simplification du paiement : elle fait entrer un intermédiaire logiciel dans une opération commerciale jusqu’ici pensée pour un acheteur humain. Pour les entreprises, la capacité à être découvertes par un agent, à accepter sa navigation et à reconnaître son paiement devient un enjeu concret.
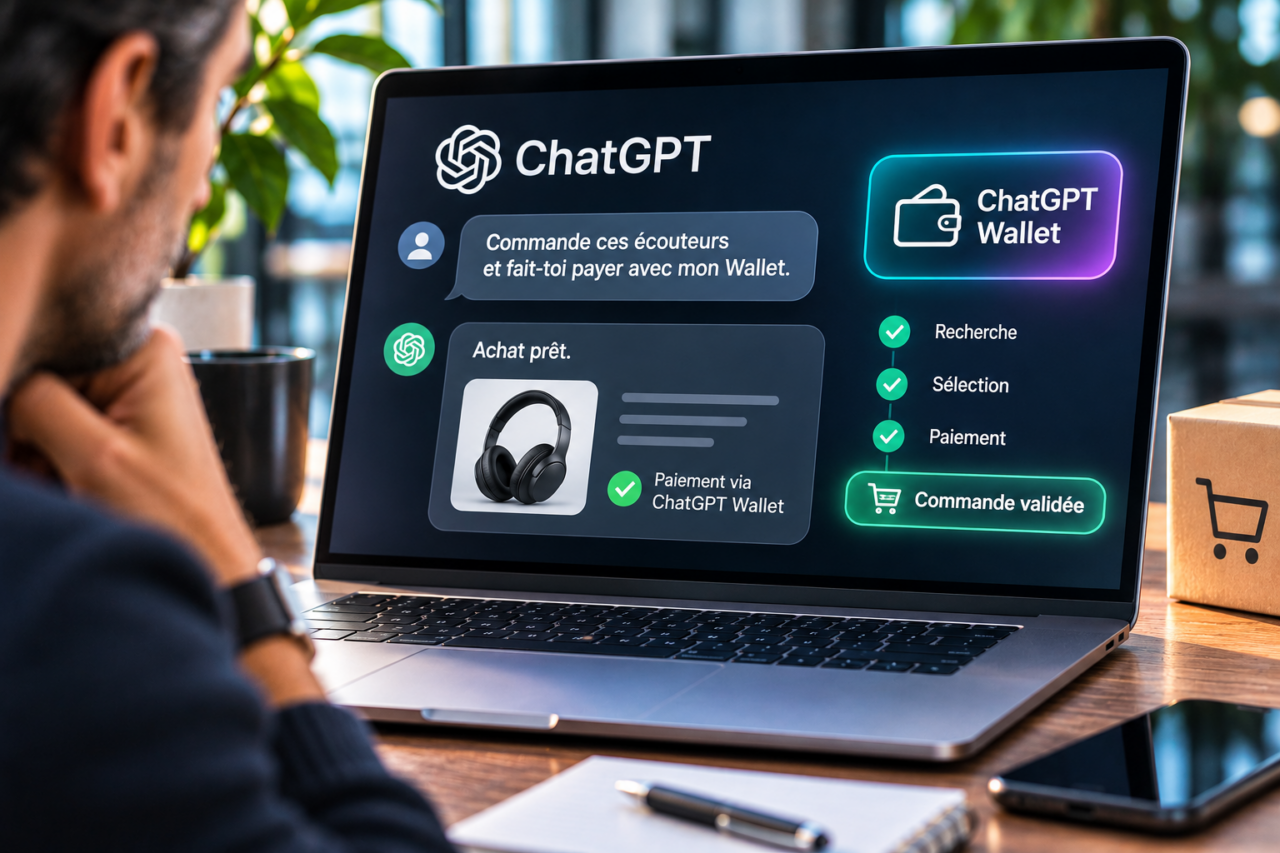
Le client a choisi un produit, comparé les tarifs et décidé de l’acheter. Jusqu’ici, même lorsqu’un assistant d’intelligence artificielle l’avait guidé pendant toute cette recherche, le paiement constituait généralement une frontière : il fallait reprendre la main, rejoindre une boutique et utiliser un moyen de règlement. Le 13 novembre 2026, OpenAI a annoncé ChatGPT Wallet, un portefeuille destiné à permettre à ses agents d’effectuer cette dernière opération pour le compte de l’utilisateur. Ce changement paraît discret au regard des progrès spectaculaires des modèles, mais il modifie concrètement ce qu’un logiciel est autorisé à faire dans une relation commerciale.
Le service démarre aux États-Unis, progressivement, pour certains abonnés ChatGPT Pro majeurs disposant d’une carte éligible émise dans le pays. Il fonctionne dans Dots, l’environnement des agents personnels d’OpenAI, et non dans toutes les conversations ChatGPT. L’utilisateur doit encore examiner et autoriser chaque transaction. Nous sommes donc loin d’un assistant qui dépenserait librement de l’argent à longueur de journée. Pour autant, le pas franchi est important : l’intelligence artificielle ne se contente plus de préparer une décision d’achat, elle peut participer à son exécution financière.
Cette annonce ne recouvre pas exactement le commerce intégré à Google que nous avions analysé fin octobre. Là où Google organise des parcours d’achat au sein de ses propres expériences, OpenAI cherche surtout à donner à un agent un moyen de paiement exploitable dans les systèmes commerciaux existants. Pour les commerçants, les banques et les consommateurs, cette distinction change la nature du problème : il ne suffit plus d’afficher le bon produit, il faut aussi reconnaître et traiter correctement une opération initiée par une machine.
Un portefeuille qui exécute le paiement sans voir votre carte
Le fonctionnement annoncé repose sur une séparation entre la décision du consommateur et les données nécessaires au règlement. Une carte est enregistrée dans le dispositif, puis l’agent prépare l’achat. Avant la validation, l’utilisateur peut contrôler le commerçant, les articles, le montant total et la carte retenue. Il confirme ensuite l’opération grâce à une vérification de sécurité, par exemple la reconnaissance faciale ou une empreinte digitale. Cette approbation est enregistrée et doit correspondre à une transaction déterminée.
Une fois l’accord obtenu, le réseau de paiement fournit un jeton qui remplace les coordonnées réelles de la carte. Le commerçant et l’agent ne reçoivent donc pas le numéro bancaire d’origine dans le fonctionnement présenté par OpenAI. Le montant est néanmoins débité sur la carte choisie, avec les avantages et les protections qui lui sont normalement associés lorsque les conditions sont remplies. Le portefeuille ne crée ni compte bancaire autonome ni réserve d’argent : il constitue une nouvelle manière d’utiliser un instrument de paiement existant.
La nuance est essentielle pour comprendre le degré d’autonomie effectivement accordé. Aujourd’hui, la machine peut conduire une séquence commerciale jusqu’au paiement, mais elle doit revenir vers une personne avant de le soumettre. OpenAI évoque, pour une étape ultérieure, la possibilité d’autoriser à l’avance certaines dépenses selon des plafonds, des catégories ou des périodes. Ce projet ne doit pas être confondu avec une fonction déjà ouverte à tous. La délégation complète reste une perspective, tandis que l’autorisation explicite constitue la règle du lancement.
L’agent n’a plus besoin d’un tunnel commercial conçu pour un humain
L’innovation ne tient pas seulement à la protection du numéro de carte. Pendant des années, les sites marchands ont perfectionné des parcours destinés à une personne : fiche produit, panier, formulaire d’adresse, choix du transporteur, paiement et confirmation. Un agent capable de naviguer entre ces étapes peut maintenant les exécuter pour un client, à condition que le site et ses dispositifs de sécurité le permettent. Le même système de commande peut ainsi accueillir un acheteur humain ou un représentant logiciel chargé d’accomplir une instruction précise.
OpenAI indique que son portefeuille est conçu pour fonctionner avec les infrastructures de paiement déjà utilisées par les commerçants. Il n’est pas nécessaire de développer un plugin particulier pour autoriser la navigation de l’agent dans un site compatible. Les entreprises peuvent néanmoins proposer des interfaces supplémentaires pour consulter les stocks, préparer les paniers ou faciliter certaines opérations. L’objectif commercial est clair : éviter que chaque vendeur doive reconstruire intégralement son système de paiement pour accéder à ce nouveau canal.
Cette approche rencontre pourtant des obstacles très concrets. Un pare-feu peut prendre la navigation automatisée pour celle d’un robot indésirable, tandis qu’un système antifraude peut juger suspecte une transaction pourtant autorisée par le client. OpenAI recommande notamment aux sites d’identifier les requêtes signées des agents et de travailler avec leurs prestataires de paiement et de prévention de la fraude. Autrement dit, le principal point de friction pourrait parfois se situer après la recommandation, au moment où l’agent essaie réellement de commander.
Le commerçant conserve la vente, mais partage désormais l’initiative
Dans le schéma annoncé, OpenAI ne devient pas le vendeur du produit acheté. Le contrat se forme avec le commerçant, qui conserve ses prix, ses obligations de livraison, ses conditions de retour et son service client. La banque et le réseau de cartes interviennent toujours dans l’autorisation du paiement. Cette continuité juridique et opérationnelle compte : un consommateur insatisfait d’un article devra s’adresser au vendeur selon les règles applicables, et non supposer que l’assistant assume la totalité de la relation commerciale.
En revanche, l’initiative du parcours peut changer de mains. Lorsque le consommateur demande à un agent de rechercher un article répondant à plusieurs contraintes, il ne visite pas nécessairement les boutiques dans l’ordre prévu par leurs campagnes publicitaires. L’agent compare des données, évalue des conditions et tente d’exécuter le choix retenu. Les entreprises peuvent donc vendre sans avoir obtenu l’attention directe du client à chaque étape. Leur produit se retrouve au centre de l’échange, mais leur site et leur discours ne gouvernent plus toute la décision.
Cette transformation ne rend pas la marque inutile. Une réputation solide, une politique de retour fiable, des caractéristiques documentées ou une disponibilité satisfaisante demeurent des raisons de choisir une offre. Mais elles doivent être compréhensibles dans un environnement où l’intermédiaire peut traduire la demande du client en critères comparables. Pour une petite entreprise, la précision des informations commerciales peut compter autant que les dépenses consacrées à l’esthétique de la boutique. La difficulté n’est plus seulement d’attirer une visite : il faut pouvoir être correctement identifié et servi par de nouveaux intermédiaires.
Qui répondra d’un achat que la machine a préparé ?
Le paiement met en évidence une autre frontière : celle de la responsabilité. Une mauvaise recommandation peut être ignorée ; une commande validée engage de l’argent, des marchandises et parfois des délais difficiles à annuler. L’autorisation biométrique apporte une trace utile, mais elle ne résout pas par magie toutes les contestations possibles. Que se passe-t-il si les caractéristiques retenues ne correspondent pas à ce que l’utilisateur souhaitait, si un prix change ou si l’agent sélectionne une variante inadaptée ? Les réponses dépendront de l’opération, des règles du vendeur et des protections du moyen de paiement.
Ces interrogations prolongent les questions abordées lorsque nous examinions les conséquences financières d’une action accomplie par un agent IA. La nouveauté de Wallet est de rendre cette action ordinaire et concrète : il ne s’agit plus seulement d’envisager un agent intervenant dans des systèmes professionnels, mais un achat quotidien exécuté par un logiciel pour un consommateur. La frontière entre l’erreur de compréhension et l’opération financière apparaît désormais dans une interface commerciale.
L’extension envisagée vers des budgets préautorisés modifierait encore ce partage. Autoriser ponctuellement l’achat d’une paire de chaussures n’est pas la même chose que permettre à un agent de réaliser une série de dépenses dans une enveloppe déterminée. Le sujet rejoint directement la définition des permissions et des responsabilités dans les usages professionnels de l’IA : déterminer ce qui peut être exécuté sans contrôle immédiat, ce qui nécessite une confirmation et ce qui doit rester interdit.
Le changement durable pourrait être moins spectaculaire que l’image d’une IA faisant ses courses toute seule. Il tient à l’apparition d’un nouveau participant dans la transaction, capable de rechercher, de comparer et désormais de présenter un paiement sécurisé à un vendeur. L’utilisateur conserve son pouvoir d’achat, le commerçant son rôle contractuel et le réseau bancaire ses contrôles. Mais entre eux, une partie du travail commercial est désormais accomplie par un agent. C’est cette redistribution des tâches, davantage que la disparition du bouton « Payer », qui mérite l’attention des entreprises.
Rédigé par Julien Ricciarelli-Bonnal
16 novembre 2026