Artículo de Julien Ricciarelli-Bonnal
16 noviembre 2026
Lo esencial
OpenAI presentó ChatGPT Wallet el 13 de noviembre de 2026 para que sus agentes puedan completar compras sin acceder a los datos reales de las tarjetas de los usuarios. El despliegue comienza de forma gradual en Estados Unidos, a través de Dots y para determinados abonados Pro. Cada transacción todavía necesita aprobación biométrica, mientras el comercio conserva la responsabilidad de la venta. La novedad va más allá de simplificar el pago: incorpora un intermediario digital a un proceso diseñado para compradores humanos. Las empresas deberán comprobar no solo si los agentes encuentran sus productos, sino también si pueden navegar, pagar y completar pedidos legítimos sin bloqueos innecesarios.
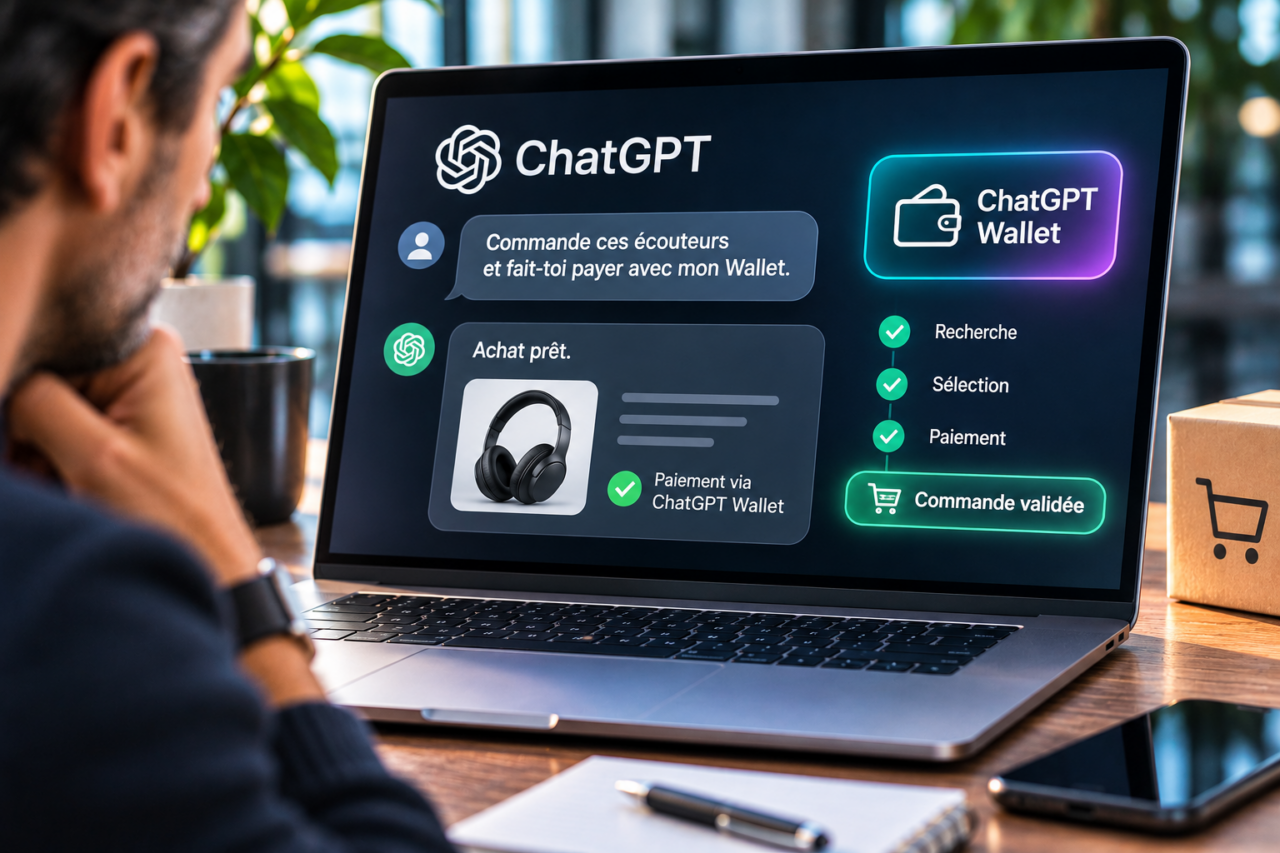
Un consumidor encuentra el producto adecuado, compara precios y decide comprar. Hasta ahora, aunque la IA hubiera realizado la búsqueda, debía intervenir para completar el pago en una tienda. El 13 de noviembre de 2026, OpenAI presentó ChatGPT Wallet, un sistema que permite a sus agentes completar esa última operación mediante una credencial de pago vinculada a la tarjeta del usuario. Parece una modificación discreta, pero introduce una capacidad nueva en la relación comercial: el software deja de limitarse a recomendar y empieza a participar en la transacción.
El lanzamiento es gradual y está restringido inicialmente a determinados suscriptores mayores de edad de ChatGPT Pro en Estados Unidos, con tarjetas y direcciones de facturación estadounidenses que cumplan los requisitos. Wallet funciona a través de Dots, el entorno de agentes personales de OpenAI, no en cualquier conversación habitual de ChatGPT. Cada compra debe revisarse y autorizarse. No estamos ante una herramienta a la que se le pueda entregar una tarjeta para que gaste sin supervisión, sino ante una forma controlada de ejecutar operaciones que el consumidor ha decidido aprobar.
La novedad tampoco es idéntica a las compras integradas en las experiencias de Google que analizamos a finales de octubre. Mientras Google desarrolla procesos de compra dentro de determinados entornos propios, OpenAI pretende que un agente pueda utilizar medios de pago aceptados por los sistemas comerciales existentes. Para las empresas, esto cambia la naturaleza del desafío: ya no basta con presentar un producto de forma atractiva; también deben poder reconocer y procesar una operación cuando quien llega a la caja es un programa que actúa por cuenta del cliente.
El agente puede pagar sin conocer los datos reales de la tarjeta
El funcionamiento anunciado separa la decisión del consumidor de la información financiera utilizada para ejecutar el cargo. La tarjeta se registra en Wallet y el agente prepara la operación. Antes de pagar, el usuario puede revisar la tienda, los productos, el importe total y el medio de pago seleccionado. Después debe confirmar mediante una comprobación de seguridad, como reconocimiento facial o huella dactilar. OpenAI señala que esta autorización deja constancia de la compra concreta que la persona ha aceptado.
Tras esa aprobación, la red de pagos proporciona una credencial tokenizada que sustituye los datos originales de la tarjeta. El comerciante y el agente no reciben el número bancario real dentro del sistema descrito. El importe se carga en la tarjeta elegida, que mantiene sus beneficios y protecciones para las reclamaciones que reúnan las condiciones correspondientes. Wallet no equivale a abrir una cuenta bancaria nueva, almacenar un saldo independiente o conceder crédito. Permite utilizar un instrumento de pago existente en un recorrido distinto del habitual.
Esta separación también permite comprender el grado de autonomía disponible. El agente puede recorrer distintas etapas de una compra y preparar el pago, pero necesita que una persona confirme cada operación antes de enviarla. OpenAI contempla para más adelante autorizaciones anticipadas sujetas a importes máximos, categorías o periodos determinados. No sería un simple retoque de la interfaz: cambiaría la relación entre la instrucción inicial y el momento en que se compromete el dinero. Por ahora, esa delegación más amplia es una posibilidad futura, no una función generalizada del lanzamiento.
Las tiendas siguen funcionando, aunque quien navega ya no sea una persona
Durante años, el comercio electrónico ha perfeccionado recorridos pensados para consumidores humanos. Fotografías, fichas de producto, carrito, dirección de entrega, opciones de transporte y formulario de pago forman una secuencia que las empresas intentan simplificar continuamente. Un agente capaz de avanzar por esas etapas puede asumir una parte del trabajo administrativo sin que necesariamente cambie el sistema de venta. La transacción continúa utilizando las herramientas habituales, pero quien interactúa con ellas es ahora un representante digital autorizado por el cliente.
OpenAI afirma que Wallet está diseñado para funcionar con las infraestructuras comerciales y de pago existentes. No hace falta desarrollar un plugin específico para que un agente pueda navegar por una web compatible. Las tiendas pueden crear, si lo consideran útil, conexiones adicionales para consultar existencias, preparar carritos o facilitar determinadas gestiones. Para un pequeño comercio, la diferencia es relevante: no debería necesitar reconstruir todo su sistema cada vez que aparece una nueva plataforma de inteligencia artificial capaz de gestionar compras.
El problema aparece cuando la tecnología de seguridad no distingue entre una operación autorizada y una automatización sospechosa. Un cortafuegos puede impedir el acceso al agente, mientras que un sistema de prevención del fraude puede bloquear el pago pese a que el consumidor lo haya confirmado. OpenAI recomienda reconocer las solicitudes verificadas y coordinarse con los proveedores financieros para reducir rechazos innecesarios. Una tienda podría tener el producto adecuado y un cliente dispuesto a pagar, pero perder la venta porque sus mecanismos de protección no saben interpretar quién está realizando la operación.
El vendedor conserva el contrato, pero no controla todo el recorrido
En el modelo comunicado, OpenAI no se convierte en el vendedor de los artículos adquiridos. La tienda sigue fijando sus precios y asumiendo las obligaciones relacionadas con las entregas, las devoluciones y la atención al cliente. Las entidades emisoras y las redes de tarjetas mantienen sus funciones en la autorización financiera. Es una distinción importante: utilizar un agente para completar el proceso no elimina las responsabilidades comerciales existentes ni traslada automáticamente al desarrollador de la IA cualquier problema posterior.
Lo que cambia es la organización de la decisión. Un comprador puede pedir a su agente que encuentre un producto con determinadas características sin visitar personalmente todos los establecimientos que venden alternativas. El sistema compara información, reduce las opciones e intenta completar el pedido elegido. Una empresa puede recibir así una venta sin haber controlado cada etapa de la atención del consumidor. Su oferta participa en la decisión, aunque el itinerario seguido ya no coincida necesariamente con el que diseñó su equipo de marketing.
Esto tampoco significa que las marcas pierdan relevancia. La calidad conocida, una buena reputación, las garantías o un servicio posventa fiable siguen proporcionando motivos para preferir una empresa. Pero esas ventajas deben ser comprensibles para un intermediario que interpreta las necesidades del consumidor y compara ofertas. Para algunos negocios, mantener fichas de producto rigurosas puede adquirir tanta importancia como perfeccionar el diseño visual de la tienda. La información comercial deja de estar dirigida exclusivamente a visitantes que leen una pantalla.
La autorización del pago convierte los errores en operaciones reales
Una recomendación equivocada puede ignorarse. Un pedido incorrecto compromete dinero, existencias y procesos de entrega, incluso cuando después sea posible anularlo. La comprobación biométrica aporta un registro de autorización, pero no resuelve automáticamente cualquier conflicto. El agente podría haber elegido una variante que no corresponde a la necesidad del cliente, interpretar mal una condición de envío o presentar una opción cuyo precio haya cambiado. La respuesta dependerá de las circunstancias, de las condiciones de venta y de las protecciones asociadas al pago.
Esta evolución conecta con el problema que examinamos al analizar las consecuencias económicas de las acciones ejecutadas por agentes de IA. ChatGPT Wallet traslada esa cuestión a una compra cotidiana. Ya no hablamos únicamente de sistemas que pueden modificar datos o ejecutar procesos internos, sino de un software que participa en una transacción con un tercero. Un error de interpretación puede acabar convertido en un pedido que necesita atención, cancelación o una reclamación.
La posible llegada de autorizaciones anticipadas hará todavía más importante esta distinción. Aprobar una compra de importe conocido no equivale a permitir que un sistema realice varias operaciones dentro de un presupuesto. Es un problema familiar para quienes deben establecer una gobernanza de IA con permisos, responsabilidades y supervisión definidos. Determinar qué operaciones pueden ejecutarse automáticamente y cuáles requieren intervención humana pertenece al ámbito de las decisiones organizativas, además del tecnológico.
El cambio más profundo quizá sea menos llamativo que imaginar una inteligencia artificial haciendo compras por iniciativa propia. Un nuevo intermediario puede investigar, comparar y presentar una credencial de pago segura al vendedor. El consumidor conserva su autoridad, la tienda mantiene sus obligaciones y el sistema bancario continúa aplicando sus controles. Pero una parte del trabajo que conecta a esos actores pasa a realizarla un agente. Para las empresas, esa redistribución de tareas puede importar mucho más que saber quién termina pulsando el botón «Pagar».
Escrito por Julien Ricciarelli-Bonnal
16 noviembre 2026